
Österreichs Autozulieferer stöhnen unter der europäischen Autokrise - und entdecken erstaunlich viele neue und innovative Geschäftsfelder für sich. Der Anteil der Verbrennertechnologie im engeren Sinn sinkt auf rund 30 Prozent.
von
Eine Studie wie ein Kolbenreiber: Sollten die ursprünglichen europäischen Pläne zum „Verbrennerverbot“ umgesetzt werden, verlieren Österreichs Zulieferer für den Bereich des so genannten „Antriebsstrangs“ über 13 Milliarden Euro an Wertschöpfung, so das deutsche Fraunhofer Institut jüngst in einer Untersuchung. Das sind minus 94 Prozent, also fast alles, was sie für diesen Teil eines Autos produzieren, vom Motor bis zur Achse. Österreich ist das meistbetroffene Land in Europa.
Dass die Unternehmen nicht gleich zusperren, liegt an zwei Dingen. Einerseits an der Hoffnung, dass das ehrgeizige Zieldatum 2035 aufgeweicht wird – erste Lockerungen hat die EU-Kommission schon vorgeschlagen. Andererseits daran, dass die Branche offenbar doch ein paar Gänge zulegen kann, allen schmerzhaften Personalmaßnahmen zum Trotz. Schon jetzt liegen mehr als zwei Drittel der Wertschöpfung außerhalb der direkten fossilen Antriebstechnologie, in Summe 30 Milliarden Euro, sagt Clemens Zinkl, Geschäftsführer der Arge Automotive der Wirtschaftskammer: „Die Stimmung ist weit besser als erwartet. Wir kommen aus einem jahrelangen Tief gerade heraus.“
Clemens Zinkl, Geschäftsführer der Arge Automotive der Wirtschaftskammer: „Wir kommen aus einem jahrelangen Tief gerade heraus.“
Kein Boom, aber Talsohle erreicht
Zinkl speist seinen Optimismus aus dem aktuellen Wifo-Konjunkturtest Automotive. Dieser erhebt die Stimmung in den Unternehmen – und seit ein paar Monaten machen ein paar der Indikatoren tatsächlich Hoffnung. So sind etwa die Bestände an Fertigteilen gesunken, das bedeutet: die Unternehmen bekommen ihre Ware los. Gleichzeitig ist aber der Auftragsstand gewachsen, gepusht just durch ausländische Kundschaft (siehe Grafik rechts). Beides gute Zeichen, auch wenn die Verkaufspreiserwartungen sinken. Das ist in Summe noch kein Boom, aber die Ergebnisse klingen so, als würde sich eine Branche langsam aus dem Tal herausschrauben.
Viele Unternehmen versuchen sich dabei an einer Art Doppelstrategie. Sie führt einerseits über die Elektromobilität – auch da gibt es einen Antriebsstrang, in dem sich vorhandene Kompetenzen weiterverwenden lassen – oder über andere Bauteile, die unabhängig vom Treibstoff funktionieren. Metallbearbeitung, Elektronik, Werkstoffe, Produktionsanlagen und Engineering bleiben wertvoll, auch wenn sich das Produkt ändert.
Der zweite Weg führt aus dem Auto heraus in Branchen, die andere Konjunkturzyklen haben oder von langfristigen Investitionen profitieren. Christa Zengerer, Sprecherin des steirischen ACstyriaMobilitätsclusters, eines Verbands, der vor über 30 Jahren aus der automobilen Zulieferindustrie entstanden ist: „Wir sehen derzeit vor allem dort Chancen, wo bestehende Kompetenzen aus der Automobilindustrie in andere Branchen übertragbar sind. Das betrifft Rail Systems, Aerospace, Security & Defense, Energie- und Umwelttechnologien sowie generell industrielle Digitalisierung und Automatisierung.“
Miba will nicht mehr als Automobilzulieferer gesehen werden. Der Automotive-Anteil des früheren Paradunternehmens der Branche (im Bild Eigentümervertreter und CEO Peter Mitterbauer) sinkt 2025 bereits auf 38 Prozent. Heuer wird es noch weniger.
© MitterbauerSchweißnahtfräser und Vibrationsdämpfer
Das beste Indiz für die Transformation: Überall sinkt der Anteil der Automotive-Produkte am Gesamtportfolio, mancherorts will man gar nicht mehr mit damit in Zusammenhang gebracht werden. Die oberösterreichische Miba etwa, mit ihren Wälzlagern jahrelang Parade-Autozulieferer, betont heute lieber die wachsenden Bereiche außerhalb. Der Anteil der Automobilindustrie am Umsatz sinkt seit Jahren, zuletzt lag er bei nur mehr 38 Prozent.
„Wir haben uns beispielsweise frühzeitig auf Technologien entlang der gesamten Energiewertschöpfungskette konzentriert: Energie gewinnen, übertragen, speichern und nutzen“, sagt Miba-Sprecher Wolfgang Chmelir. Das Geschäft wuchs auf mehr als 230 Millionen Euro. Es geht um Hochleistungswiderstände für Umspannwerke, Batterietechnologie oder Fräsmaschinen, die Schweißnähte zum Aufb au von Windkrafttürmen vorbereiten.
Ähnlich der burgenländische Elektronikspezialist Becom (bekannt für seine Steuerteile für LED-Anwendungen im Auto), der versucht, zu seiner Kernkompetenz Märkte außerhalb gewohnter Fahrbahnen zu erobern. Dann geht es etwa um eine Art 3D-Kameras für Automatisierungstechnologien. Das vom Forschungsförderer FFG unterstütze Projekt „OTToF“ entwickelt Sensorsysteme, die aus der Reflektionszeit optischer Signale („Time of Flight“) räumliche Bilder erzeugen können und damit Maschinen und Roboter ihre Umgebung erkennen lassen.
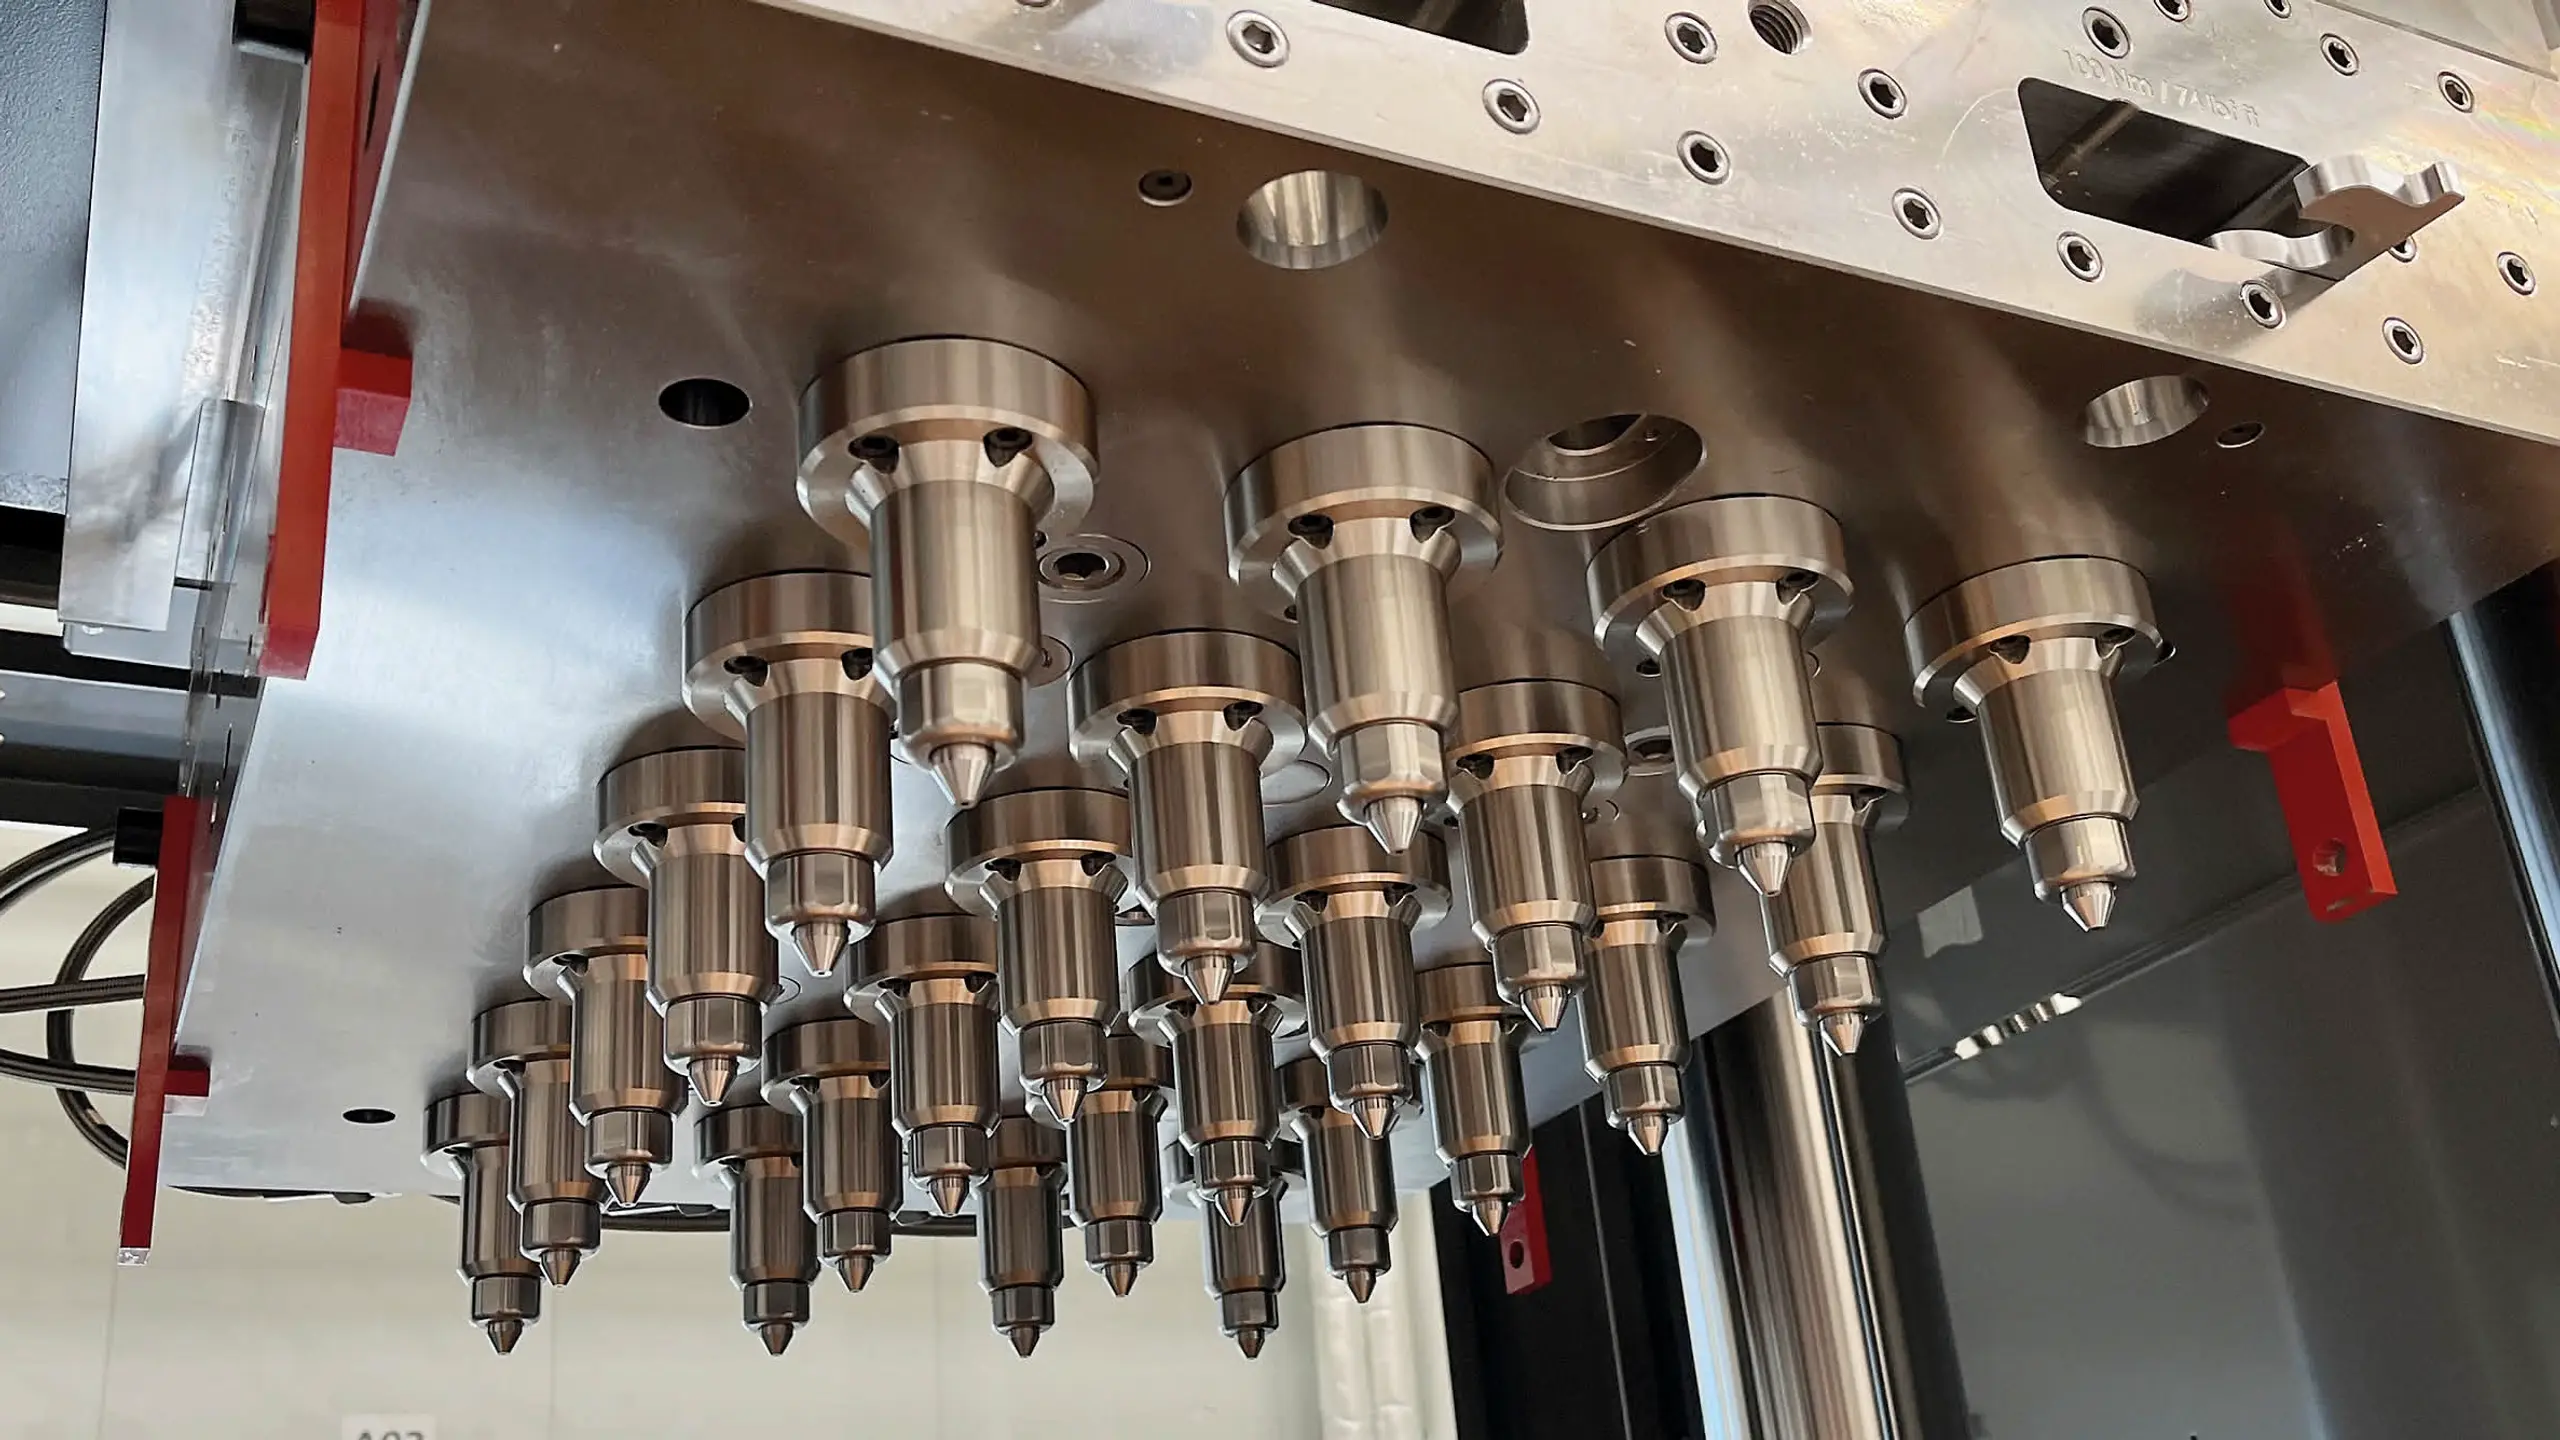
Es geht nicht um einen radikalen Neuanfang, sondern darum, vorhandene Fähigkeiten in einem neuen Marktsegment zu übersetzen. Wie bei Maplan aus Kottingbrunn, die Spritzgussmaschinen für Kunststoffbauteile herstellen. Früher war ein großer Teil des Geschäfts eng mit Automobilkomponenten verbunden – etwa mit Gummidichtungen für Verbrennungsmotoren. Mittlerweile expandiert man mit den gleichen Maschinen in die Energiebranche und stellt Spezialisolatoren für Umspannwerke – früher aus Keramik gefertigt – oder Vibrationsdämpfer für Windkraftturbinen her.
China: Von der Bedrohung zur Chance
Wer nicht gleich in andere Branchen wechseln kann oder will, adaptiert Technologien aus der alten Verbrennerwelt für neue Anwendungen der E-Mobility. Bestes Beispiel dafür ist etwa die GG Group (früher Gebauer & Griller), eigentlich ein Spezialist für Kabelstränge, die nun Hochvolt-Leitungssätze für E-Mobilität herstellt, sei es rund um die Batterie oder auch direkt im Antrieb.
Dabei öffnen sich weitere Wege, denn E-Mobility ist mittlerweile Domäne chinesischer Hersteller. Ohne die Auftragsfertigung für den Hersteller XPeng etwa wäre die Stimmung beim Grazer Branchenschwergewicht Magna Steyr weitaus gedrückter. So aber produziert man seit September 2025 die beiden Elektro-SUVs G6 und G9, seit heuer auch den P7 Plus sowie weitere XPengModelle und Fahrzeuge von GAC Aion.
Die Bedrohung, die chinesische Hersteller für ihre europäischen Herstellerkollegen darstellen, ist gleichzeitig auch eine Chance für die Zulieferer, bestätigt dann auch Wolfgang Meyer vom SpritzgussprofiMaplan.
Man ist seit zehn Jahren direkt in China tätig und will dort den Sprung ins Premiumsegment wagen, das früher von europäischen Marken wie Mercedes oder BMW beherrscht wurde. Meyer: „Die Märkte wachsen nicht zusammen, sie separieren sich. Wer in China ist, muss chinesischer werden, wer in den USA fertigt, muss amerikanischer werden. Wer vor Ort ist, kann davon profitieren.“
Autoexperte: „E-Mobility alleine reicht nicht“
Natürlich löst eine Diversifizierungsstrategie nicht automatisch alle Probleme, warnt indes Autoexperte Christoph Kopp vom internationalen Berater Horvath. „E-Mobility alleine stellt die verloren gegangenen Stückzahlen aus der Verbrennerepoche nicht wieder her.“ Es fehlten grundsätzlich Millionen an produzierten Autos in Europa, der Ausstoß der Fertigungsbänder ging zwischen 2007 (noch knapp 23 Millionen Fahrzeuge) und 2025 (17 Millionen) um rund 26 Prozent zurück, das bedeutet auch weniger Nachfrage bei den Zulieferern. Außerdem haben Elektroautos prinzipiell viel weniger Teile, daher gibt es auch viel weniger Chancen für die Zulieferindustrie. In Folge dieser Entwicklung werden früher ausgelagerte Tätigkeiten wieder zu den Herstellern zurückgeholt, um das eigene Personal auszulasten.
Letztlich, so Kopp, sei die Ausbreitung außerhalb gewohnter Branchen eine extreme Herausforderung, denn auch dort gibt es gut eingelernte Lieferketten: „Da muss man erst einmal eine Lücke finden.“
Das gelte besonders für die Rüstungsindustrie (Defense), ein naheliegendes Zielgebiet mit steigender Nachfrage angesichts globaler Krisen. Doch außer der fachlichen Kompetenz geht es dabei viel mehr um Sicherheitsbestimmungen, um Zertifizierungsprozesse, um staatliche Interessen und um politische Eingriffe. Nicht zuletzt kommt der Druck nicht nur aus dem schrumpfenden Automarkt, sondern auch von den hausgemachte Krisen Europas zwischen hohen Energie- und Lohnkosten und überbordender Bürokratie. Auch das ändert sich bei aller Bemühungen um Diversifizierung nicht.
AVL-List: Selbst Forschungskaiser kämpfen
So ist es kein Wunder, dass selbst auf Forschung und Entwicklung konzentrierte Unternehmen mit der Transformation kämpfen, sagt Kopp und verweist auf AVL-List, Test- und Prozessentwickler für alle Bereiche der Automobilindustrie. Der bisherige Star der Branche versucht schon seit Jahren, aus der Abhängigkeit von der Verbrennertechnologie herauszukommen. Erst vor wenigen Tagen mussten weitere 150 Mitarbeiter zur Kündigung angemeldet werden, über 1.000 waren es bisher, ein Viertel der Belegschaft.
Bereits 2024 wäre AVL-List in die Verlustzone gerutscht, nur der Verkauf einer Tochtergesellschaft rettete die Bilanz. 2025 steht nach den jüngst vorgelegten Zahlen bei 1,8 Milliarden Euro Umsatz unter dem Strich ein Minus von 255 Millionen. Die Banken haben sich nur deswegen zu einem Stillhalteabkommen entschlossen, weil das Unternehmen an einen Treuhänder übergeben wurde.
Und letztlich steht vor Diversifizierungen wohl auch eine emotionale Hürde. Etwa wenn Kunststoffspezialist Polytec sein für Volkswagen, Mercedes & Co. aufgebautes Spritzguss-Know-how plötzlich für Paletten und Gemüsekisten im Lebensmittelhandel einsetzen muss. Das ist zweifellos nachhaltig und kreislauftauglich, vom Glanz und Glamour internationaler Automobilmessen aber ist man dann doch ein gutes Stück weit entfernt.
Der Artikel ist im trend.PREMIUM vom 25. September 2026 erschienen.
