
von

"Die erneut zunehmenden Inflationstendenzen in Europa lassen befürchten, dass die erhoffte Belebung des privaten Verbrauchs länger auf sich warten lässt", merkte Marktstratege Andreas Lipkow vom Broker CMC Markets dazu an. "Die heute veröffentlichten Verbraucherpreise der Eurozone sind wie erwartet um vier Prozent gestiegen." Allerdings hätten einige Marktteilnehmer insgeheim auf eine leichte Abschwächung des Preisdrucks gehofft.
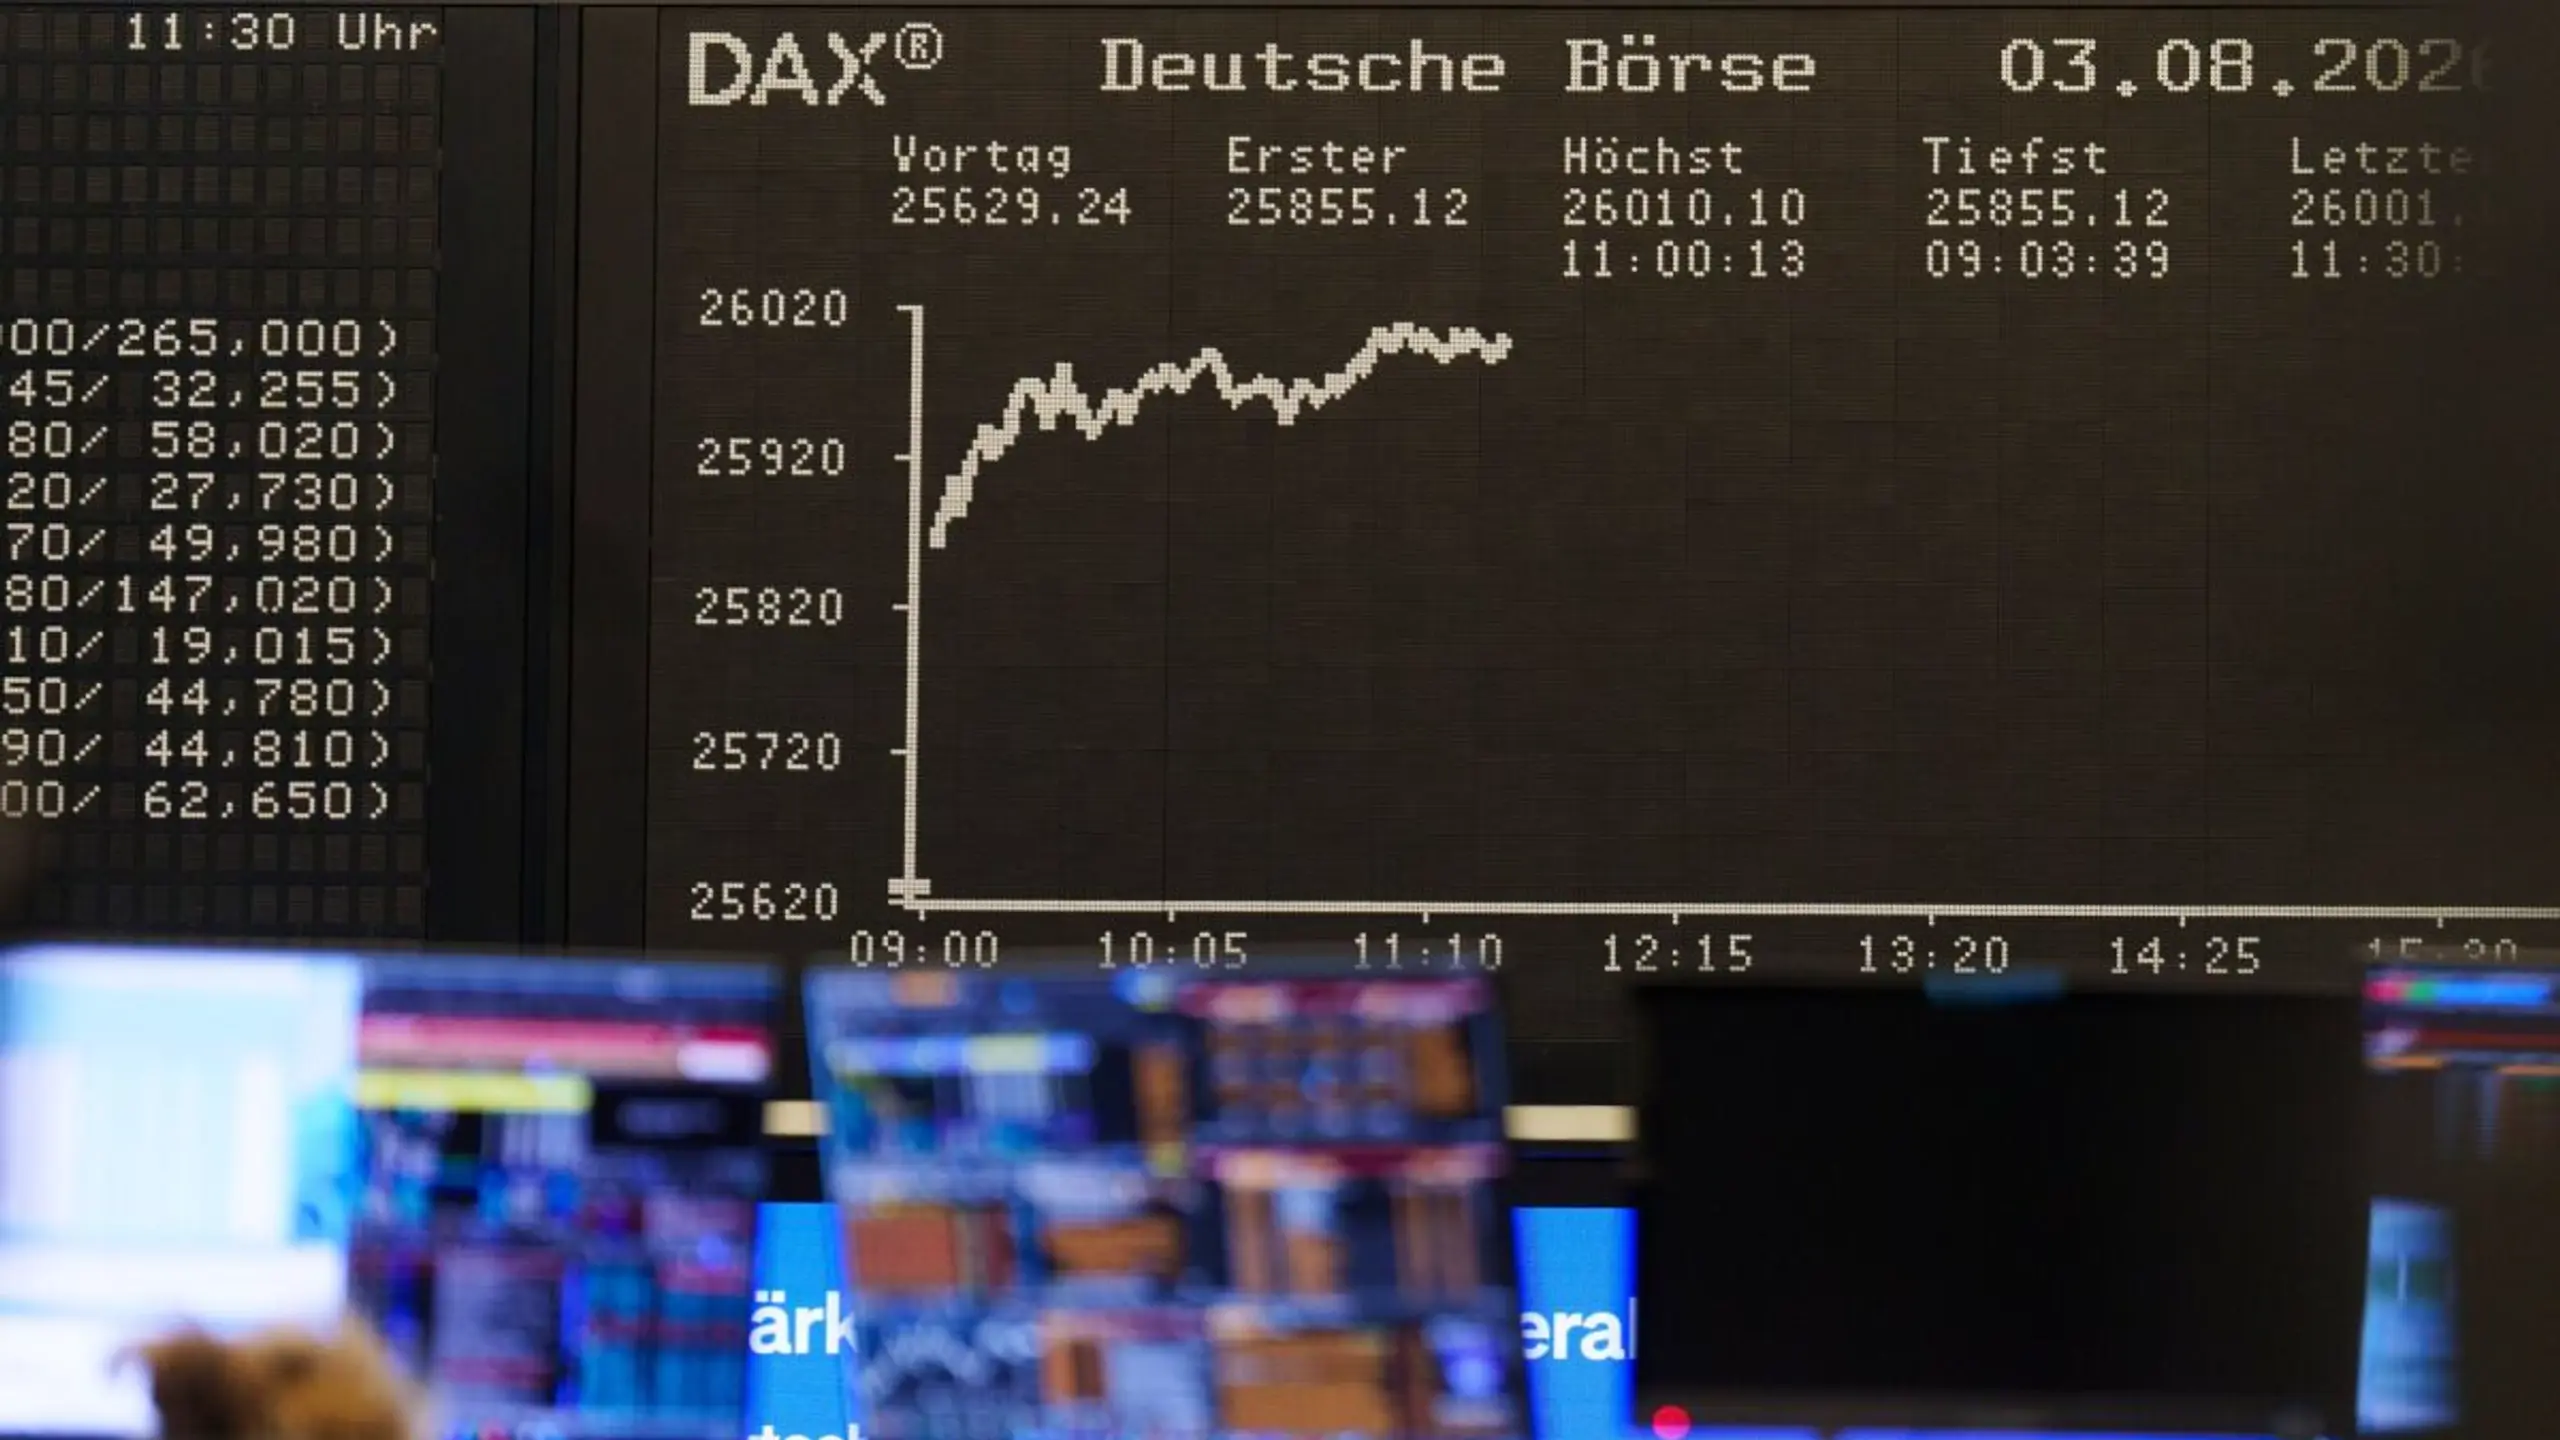
Der Euro-Stoxx-50 verlor 0,93 Prozent auf 6.154,39 Punkte. In Frankfurt schloss der DAX um 1,19 Prozent schwächer bei 25.736,24 Zählern. Außerhalb der Eurozone fiel der FTSE-100 um 1,30 Prozent auf 10.551,17 Einheiten.
Vergleichsweise stabil blieb der Technologiesektor, der von der Erholung einiger Halbleiterwerte profitierte. "Nach den insgesamt starken Nvidia-Zahlen und mit Blick auf den für morgen erwarteten Börsengang von Anthropic könnte sich die Stimmung rund um Tech-Aktien wieder aufhellen", so Robert Greil, Chefstratege von Merck Finck. Nach der zuletzt deutlich gestiegenen Skepsis gegenüber der Rentabilität von KI-Investitionen, den Bewertungen im Tech-Sektor und der Nachhaltigkeit des Wachstums wäre dies ein wichtiger Richtungswechsel. Aktien von ASML legten mit 1,9 Prozent deutlich zu. Ausreißer waren Prosus. Deren Aktien verloren 5,1 Prozent, nachdem die Beteiligung Tencent mit ihren Zahlen enttäuscht hatte.
Am Ende des Feldes lagen dagegen die Rohstoffwerte, angesichts deutlicher Verluste bei den Metallpreisen. Während Edelmetalle unter Zinssorgen litten, kam der Kupferpreis wegen Sorgen über eine Verlangsamung des Rechenzentrenausbaus unter Druck. Dies belastete Minenaktien wie Glencore, Anglo American und Antofagasta massiv, die Titel verloren zwischen 6,1 und 7,9 Prozent.
Unter den Versicherern fielen Generali um zwei Prozent. Bei dem italienischen Versicherer läuft es besser als gedacht. Laut Chef Philippe Donnet ist man "voll auf Kurs", sämtliche Ziele des Planungszeitraums von 2024 bis 2027 zu übertreffen. Für 2026 erwartet Generali nun einen jährlichen Zuwachs beim bereinigten Ergebnis je Aktie (EPS) von mehr als 14 Prozent im Vergleich zum Basisjahr 2024. Das ist weitaus mehr als die bisher jährlich im Mittel angepeilte Spanne von 8 bis 10 Prozent.
