
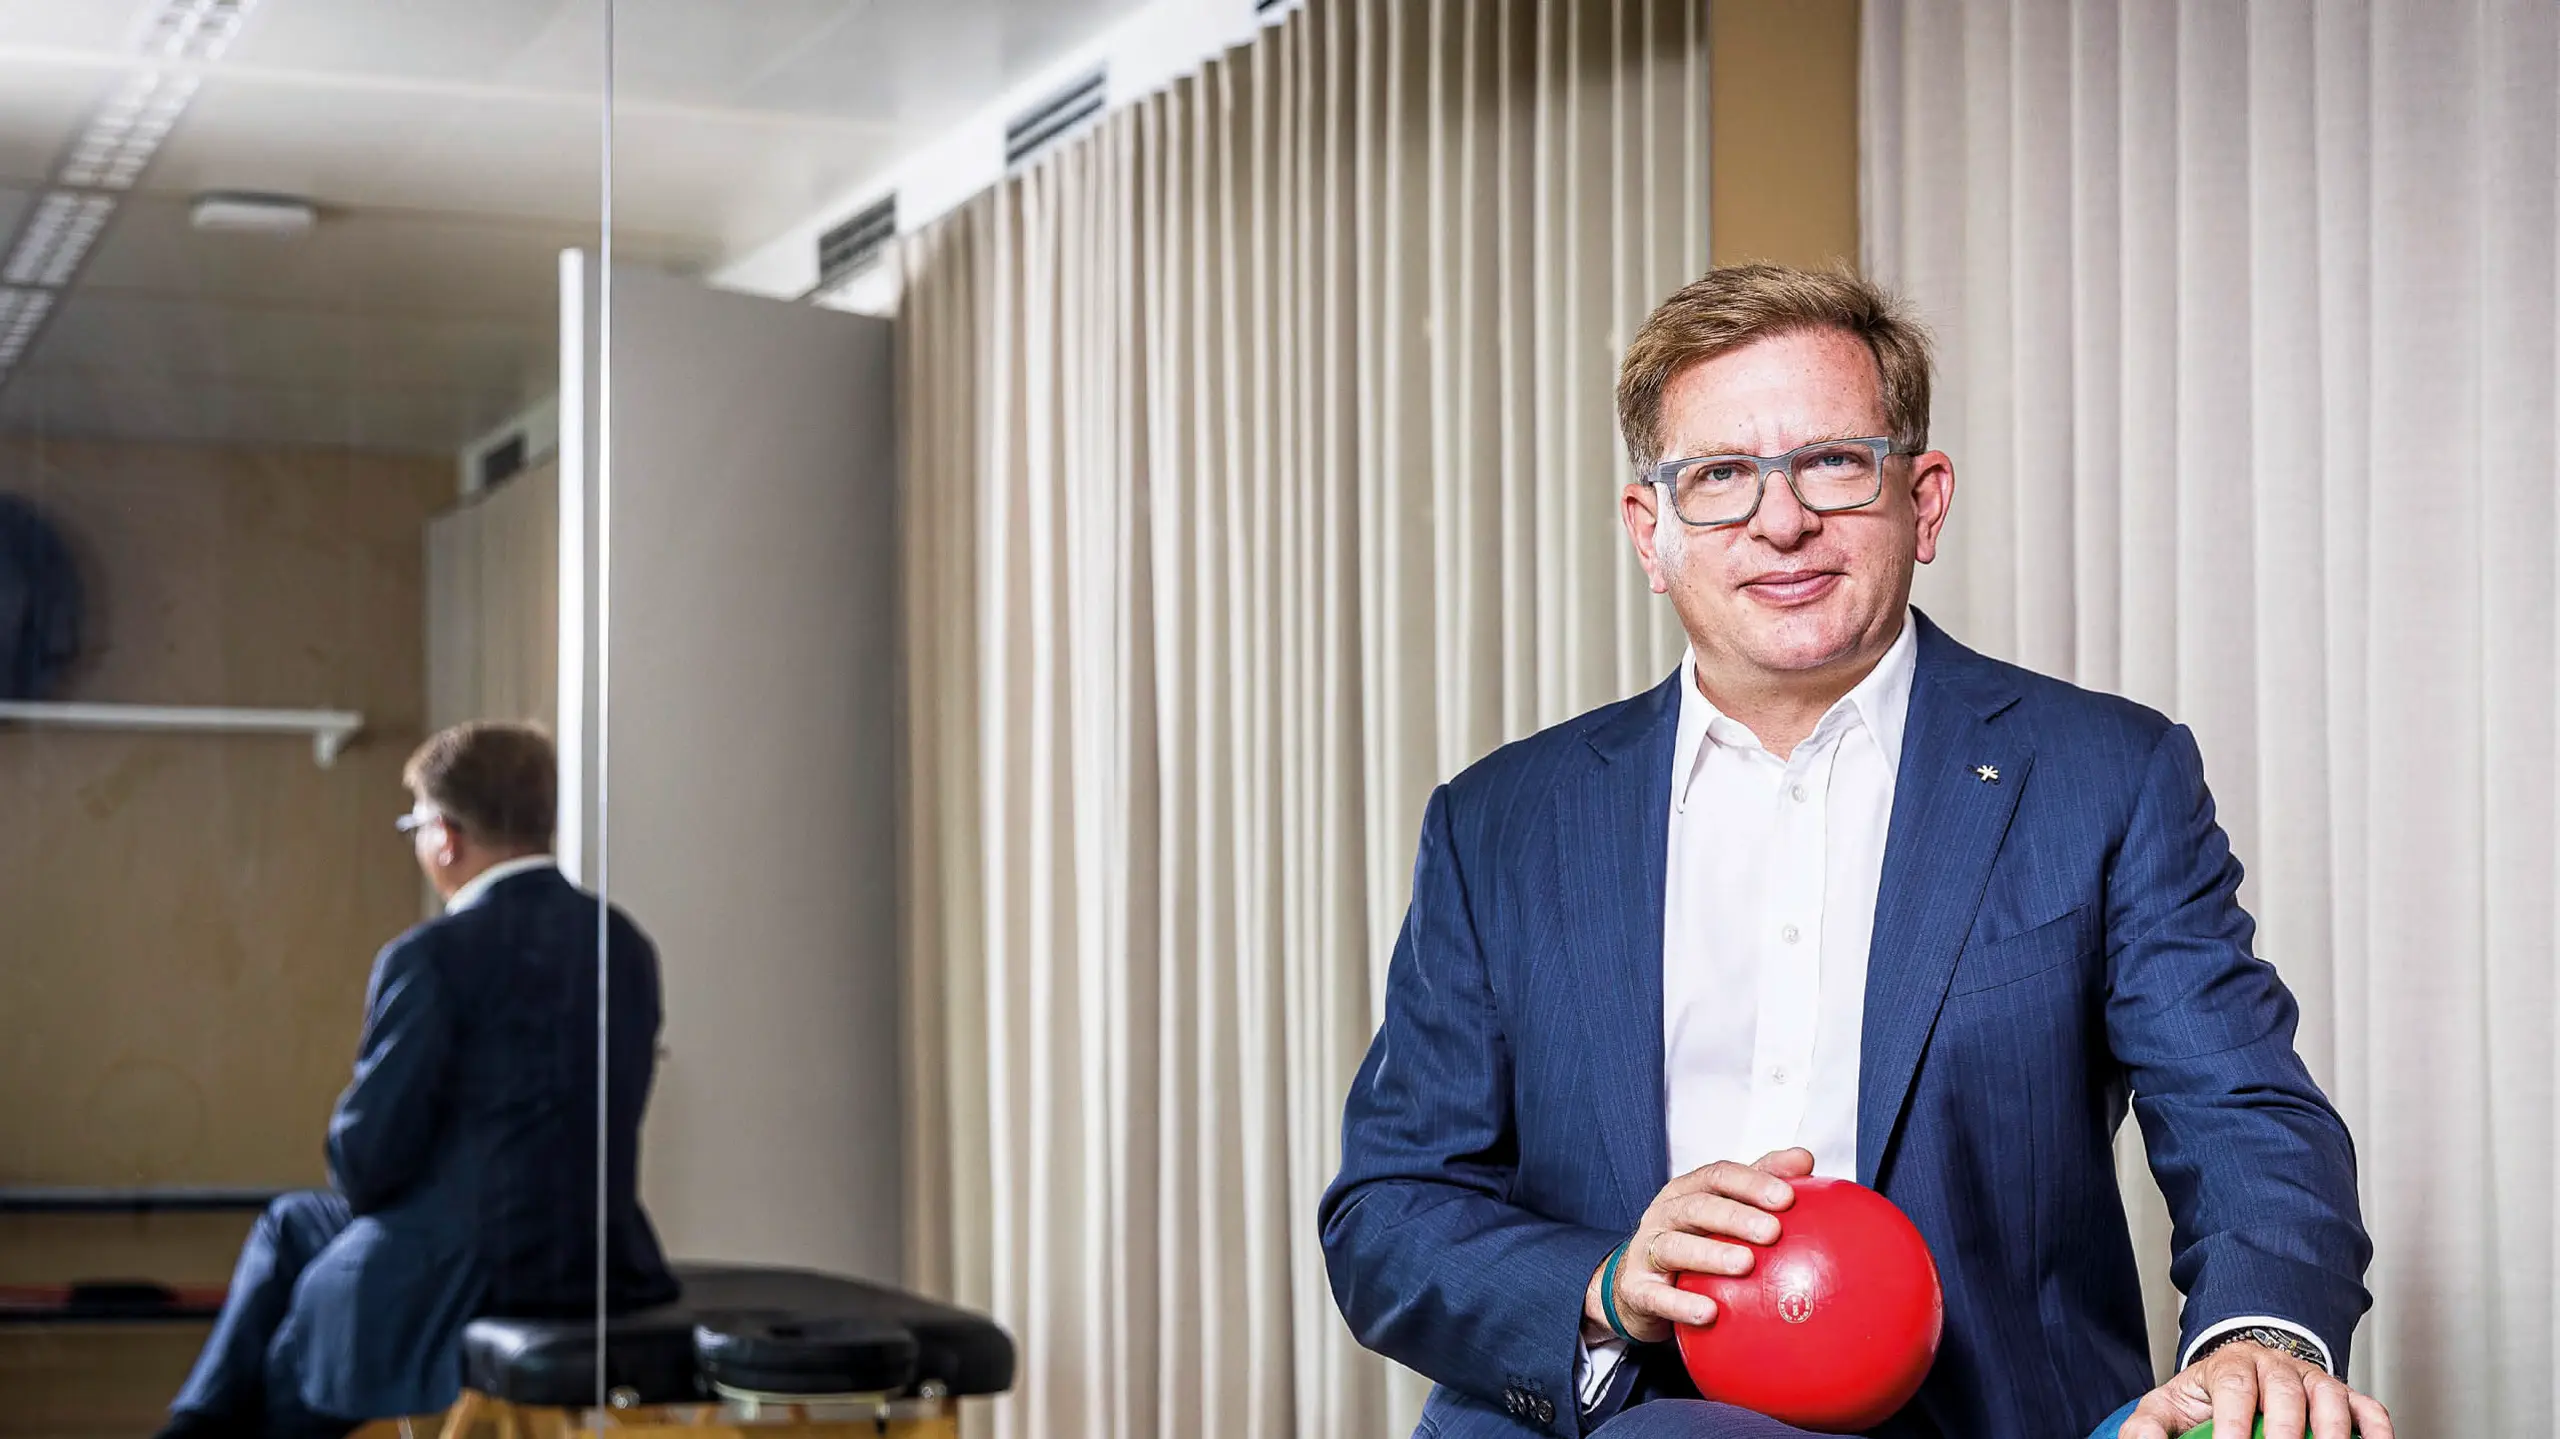
Als Vitrea-CEO verantwortet Klaus Schuster 80 Reha-Einrichtungen im D-A-CH-Raum.
©Wolfgang WolakDer gebürtige Niederösterreicher Klaus Schuster baut in Wien für eine französische Beteiligungsgesellschaft einen europäischen Reha-Riesen auf. Mit mehreren Hundert Millionen Euro an Investitionen wird die junge Vitrea-Gruppe herausgeputzt. In Österreich will man wachsen, vor allem im ambulanten Bereich.
von
Pianist, Mediziner, Gesundheitsmanager: Klaus Schuster hat seine Karriere ungewöhnlich gestartet. Schon mit zwölf Jahren begann er, Musik zu studieren. Seinen ersten Abschluss machte er im Konzertfach Klavier und einen weiteren im Bereich Violoncello-Pädagogik. Dann hängte er noch ein Medizinstudium an, arbeitete zehn Jahre als Arzt und wechselte schließlich ins Gesundheitsmanagement mit Stationen in Niederösterreich, der Schweiz und Wien. „Ich habe die Medizin zu meinem ersten Beruf gemacht, das Gesundheitsmanagement zu meinem zweiten, aber die Musik ist weiterhin ein wichtiges Hobby“, sagt der 52-Jährige, der seit Oktober 2024 einen neuen Job mit erheblichen Einfluss inne hat.
Schuster ist CEO von Vitrea, einem der größten Reha-Anbieter in Europa. Mit 14.000 Mitarbeitenden wurde zuletzt einen Umsatz von über einer Milliarde Euro erwirtschaftet. Damit gehört Vitrea zu den größten Unternehmen des Landes. „In unserem Namen steckt ‚Vita‘ für das Leben und ‚Reha‘ für unsere Ausrichtung. Wir haben uns dann für Vitrea entschieden, das spricht sich ein bisschen leichter“, sagt der CEO, der Vitrea mit viel Geld auf eine neue Stufe heben will: „Seit 2024 haben wir rund 100 Millionen Euro in unsere Standorte investiert, eine ähnliche Größenordnung wird auch heuer und voraussichtlich 2027 der Fall sein. Für nächstes Jahr sind wir gerade in der Budgetplanung“ , sagt der CEO. Rund 15 Prozent des Investitionsvolumen fließen nach Österreich.
Seine Vision: jedem Patienten und jeder Patientin das passende Rehabilitationsangebot zu bieten – und zwar ohne lange Wartezeiten. Als Alleinstellungsmerkmal von Vitrea sieht er die starke Präsenz im D-A-CH-Raum und die Abdeckung eines breiten Spektrums an Indikationen bis hin zu Spezialthemen, wenn etwa jemand ein Cochlea-Implantat bekommt und das Hören erst lernen muss. In Österreich, wo man 20 Einrichtungen betreibt, will der Konzern weiter wachsen, insbesondere im ambulanten Bereich. In der Tele-Reha hat man einen Piloten mit der Sozialversicherung der Selbstständigen (SVS) erfolgreich abgeschlossen.
Früher Fresenius, heute Private-Equity
Dass der Name Vitrea bislang nur wenigen geläufig ist, hat auch mit der jungen Geschichte des Unternehmens zu tun. Im Zuge einer strategischen Neuausrichtung entschied sich der DAX-Konzern Fresenius vor einigen Jahren, seine kleinste, eher ungeliebte Tochter Vamed mit Sitz in Wien – damals unter Ägide von Schuster als Vorstandssprecher – zu restrukturieren. In der Folge wurden die verschiedenen Geschäftsbereiche von Vamed an unterschiedliche Käufer veräußert.
Hierzulande ließ der mehrheitliche Erwerb des Reha-Geschäfts durch die französische Private-Equity- Gesellschaft PAI Partners die Wellen hochgehen. Die SPÖ befürchtete einen Ausverkauf und präferierte heimische Lösungen. Doch dazu kam es nicht.
Nach der erfolgreichen Übernahme des Vamed-Reha-Bereichs setzte PAI im Sommer 2025 die Einkaufstour fort und erwarb die neun Reha-Einrichtungen mit mehr als 1.000 Mitarbeitern der Paracelsus-Gruppe in Deutschland. Aus diesen beiden Einheiten wurde dann die deutlich größere Plattform geformt und Vitrea getauft. 2026 folgte schließlich der Zukauf einer weiteren Einrichtung in Deutschland.
Heute ist Vitrea der drittgrößte Reha-Konzern in Europa. Nur Median (mit Haupteigentümer Waterland) und Asklepios (Familie Broermann) sind nach Patientenzahlen größer. PAI hat seine Anteile an Vitrea mittlerweile auf 75 Prozent erhöhte, Fresenius ist noch mit 25 Prozent beteiligt.
Exit im Visier
„Nach meiner Wahrnehmung ist die Buy-and-Build-Strategie von Vitrea stark auf die Konsolidierung des deutschen Reha-Markts ausgerichtet, in Österreich und in der Schweiz wird man eher vereinzelt zukaufen“, erwartet Alexander von Friesen, Partner beim Wirtschaftsprüfer PwC Deutschland. Dabei ist PAI/Vitrea nur einer von mehreren aktiven Finanzinvestoren im Nachbarland. Laut PwC-Transaktionsmonitor gab es dort 2025 allein im Bereich „Rehabilitation und Physiotherapie“ zwölf Transaktionen, elf davon mit Beteiligung von Private Equity als Käufer.
Der steigende PE-Anteil in der deutschen Gesundheitsversorgung wird kontrovers diskutiert: Einerseits wird befürchtet, dass die Beteiligungsgesellschaften den Profit über die Zukunftsfähigkeit der Einrichtungen stellen, andererseits wird der Vorteil ihrer finanziellen Mittel gesehen: „Private Equity ist am Markt zuweilen leider als Heuschrecke verschrien. Aber angesichts klammer Kassen werden wir um diese finanzstarke Käufergruppe nicht herumkommen, wollen wir die Transformation im Gesundheitswesen voranbringen“, sagt der PwC-Experte und ergänzt: „Private Equity scheut schlechte Schlagzeilen wie der Teufel das Weihwasser.“ Sei in der Zeitung von Qualitätsproblemen zu lesen, könne das potenzielle Käufer verschrecken und in der Folge den Exit gefährden – was durchaus für ein Bekenntnis zu hoher Qualität sprechen könne.
Wie alle Private-Equity-Gesellschaften ist auch PAI ein Eigentümer auf Zeit. Die Beteiligungen werden im Schnitt einige Jahre gehalten. Danach steht der Exit auf dem Plan, der den großen Gewinn bringen soll.
Im Fall von Vitrea hält Schuster mehrere Exit-Optionen für denkbar, betont aber auch, dass die Letztentscheidung beim Eigentümer liege: Denkbar sei ein Weiterverkauf, etwa an Private Equity oder an große Infrastrukturfonds oder auch ein Börsengang.
Die Zeit bis dahin ist herausfordernd und intensiv zugleich. Derzeit laufen bei Vitrea mehrere große Investitionsprojekte: die Harmonisierung der zersplitterten IT-Infrastruktur, die Modernisierung und Erweiterung der Standorte und die Digitalisierung. „Von unseren 80 Standorten sind vor allem in Deutschland einige, wo Investitionsstau besteht. Deshalb investieren wir jetzt dort in eine moderne Infrastruktur“, sagt der CEO. Dies sei auch deshalb wichtig, weil es in Deutschland ein Wunsch- und Wahlrecht bei der Reha gebe. Das heißt, die Patient:innen entscheiden, wo sie sich behandeln lassen.
Ambulanter Reha-Ausbau
In Österreich, wo man der zweitgrößte Anbieter nach der Pensionsversicherung ist, setzt man auf Expansion. In Schruns im Montafon werden die Bettenkapazitäten erweitert, in Oberndorf bei Salzburg ist ein Ausbau um 35 Betten bis 2028 geplant.
Was die darüber hinaus gehenden Pläne angeht, ist man vom österreichischen Gesundheitssystem abhängig. Der Reha-Plan ist hierzulande das zentrale Planungsinstrument. „Teile der Inhalte – dazu gehören die Bedarfszahlen im stationären und ambulanten Bereich bis 2030 – fließen in eine Verordnung ein. Damit ist rechtswirksam festgelegt, welche Kapazitäten in den nächsten Jahren idealerweise aufgebaut werden sollten“, sagt Daniela Reiter, Senior Health Expert bei Gesundheit Österreich. Konkret sieht der Reha-Plan bis 2030 einen zusätzlichen Bedarf von rund 310 Betten im stationären Bereich und von mehr als 7.000 Verfahren im ambulanten Bereich vor.
„Ambulante Reha ist kostengünstiger, weil beispielsweise die Hotelkomponente wegfällt. Auch im Rehabilitationsbereich müssen die zur Verfügung stehenden Mittel effizient eingesetzt werden. Daher ist es legitim, dass die Sozialversicherungsträger dies auch im Bereich der Reha anstreben“, sagt Reiter. Allerdings sei die ambulante Reha nicht überall und für alle Indikationen sinnvoll. Auch bei der Akzeptanz des noch jungen Modells gebe es Spielraum nach oben.
Warten auf Ausschreibungen
Die Finanzierung der Reha liegt bei den Sozialversicherungsträgern. „Für die Umsetzung des Reha-Plans können sie entweder eigene Einrichtungen ausbauen oder Leistungen ausschreiben. In der Regel setzt man aber auf öffentliche Vergabeverfahren, bei denen private Betreiber für bestimmte Standorte und Indikationen den Zuschlag erhalten“, erklärt Reiter das Prozedere.
Hier kommt nun wieder der Reha-Riese Vitrea ins Spiel, der in Österreich wachsen will: „Wenn die Pensionsversicherung tatsächlich ausschreibt, prüfen wir die Ausschreibungen und bewerben uns dort, wo es für uns sinnvoll ist. Ich schätze unsere Chancen gut ein, weil wir von den Stakeholdern und den Kostenträgern ein gutes Feedback zu der Qualität und der Verlässlichkeit bekommen“, sagt Schuster.
Was den Zeitplan angeht, gibt es allerdings eine gewisse Unsicherheit: „Die Ausschreibungen sind Sache der PVA, wir hoffen, dass diese bald gestartet werden. Die öffentlichen Kassen kämpfen aber mit den Budgets, der Spardruck im Gesundheitssystem ist entsprechend groß“, sagt der CEO.
Schuster sieht Vitrea im Vergleich zu anderen Reha-Betreibern gut aufgestellt und in der Lage, den Spardruck abfedern zu können. Gleichzeitig werde es genügend andere Anbieter geben, die dem nicht standhalten werden können. Die Konsolidierung des Reha-Markts wird also weiter voranschreiten – und Vitrea mischt von Wien aus mit.
Der Artikel ist im trend.PREMIUM vom 9. Oktober 2026 erschienen.
